
Home / Approfondimenti / Quantificazione del danno
Danno
Quantificazione del danno da incendio: il danno non è ciò che è bruciato
Il danno da incendio non coincide con ciò che è bruciato. Le voci che pesano di più sono spesso quelle invisibili: la fuliggine che raggiunge ambienti che il fuoco non ha toccato, l'acqua di spegnimento che scende ai piani inferiori, e il fermo attività, che in azienda supera con regolarità il valore dei beni distrutti. Quantificarle richiede un computo, non una stima a occhio.
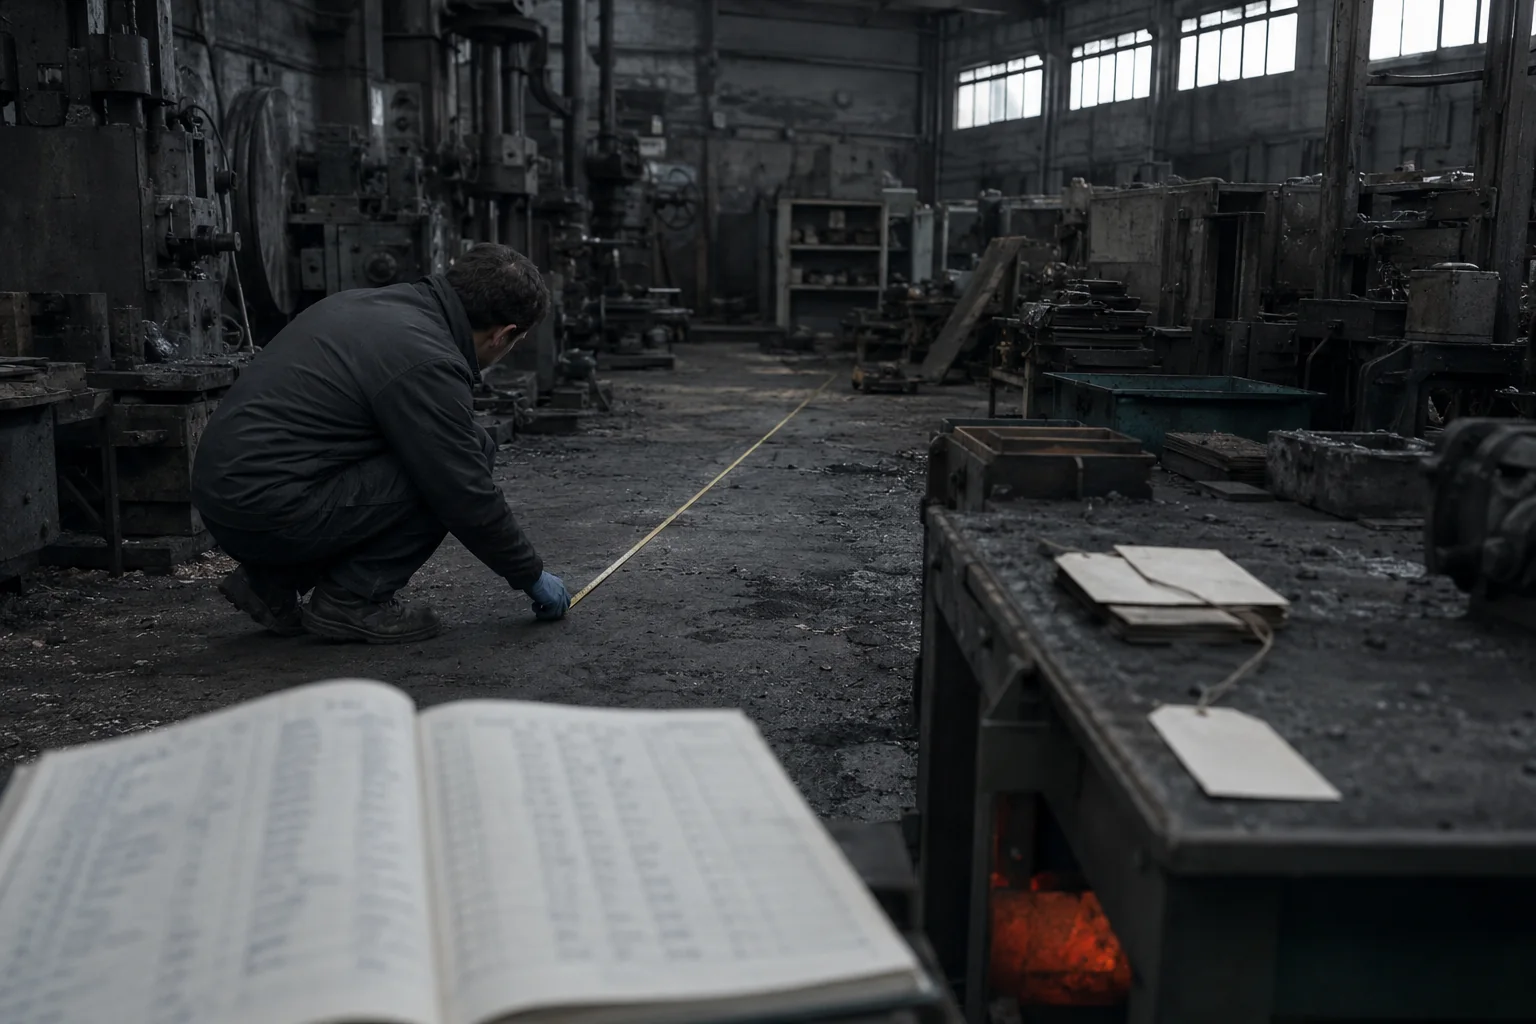
Nella maggior parte dei sinistri che arrivano su questo tavolo il contrasto non è sulla causa: è sull'importo. E quasi sempre la distanza fra le due posizioni non nasce dai prezzi, ma da voci di danno che in un computo ci sono e nell'altro no.
Le componenti del danno, una per una
Un danno da incendio si scompone in quattro famiglie, e vanno tenute separate perché seguono criteri di stima diversi e, in polizza, spesso partite diverse.
- Opere edili e strutture — murature, solai, intonaci, coperture, serramenti, più i danni indiretti da calore: deformazioni, distacchi, elementi strutturali da verificare dove appaiono integri.
- Impianti — elettrico, idrico, termico, antincendio, di rete. Un cavo che ha subito temperature elevate va sostituito anche se conduce ancora: è un danno che non si vede e che nei computi sommari manca.
- Macchinari e attrezzature — con la distinzione fra riparabile e non riparabile, e la verifica di quali componenti elettronici hanno subito fumo o umidità.
- Contenuti — merci, scorte, semilavorati, arredi, documentazione, dati: la famiglia più difficile da ricostruire, perché è quella rimossa per prima.
Accanto a queste stanno le voci che non sono beni: bonifica, smaltimento, spese per limitare il danno, perdita economica del fermo. Nel contesto d'impresa il peso relativo cambia radicalmente, e vale la pena leggere incendio in azienda e in capannone.
Il danno da fumo e fuliggine
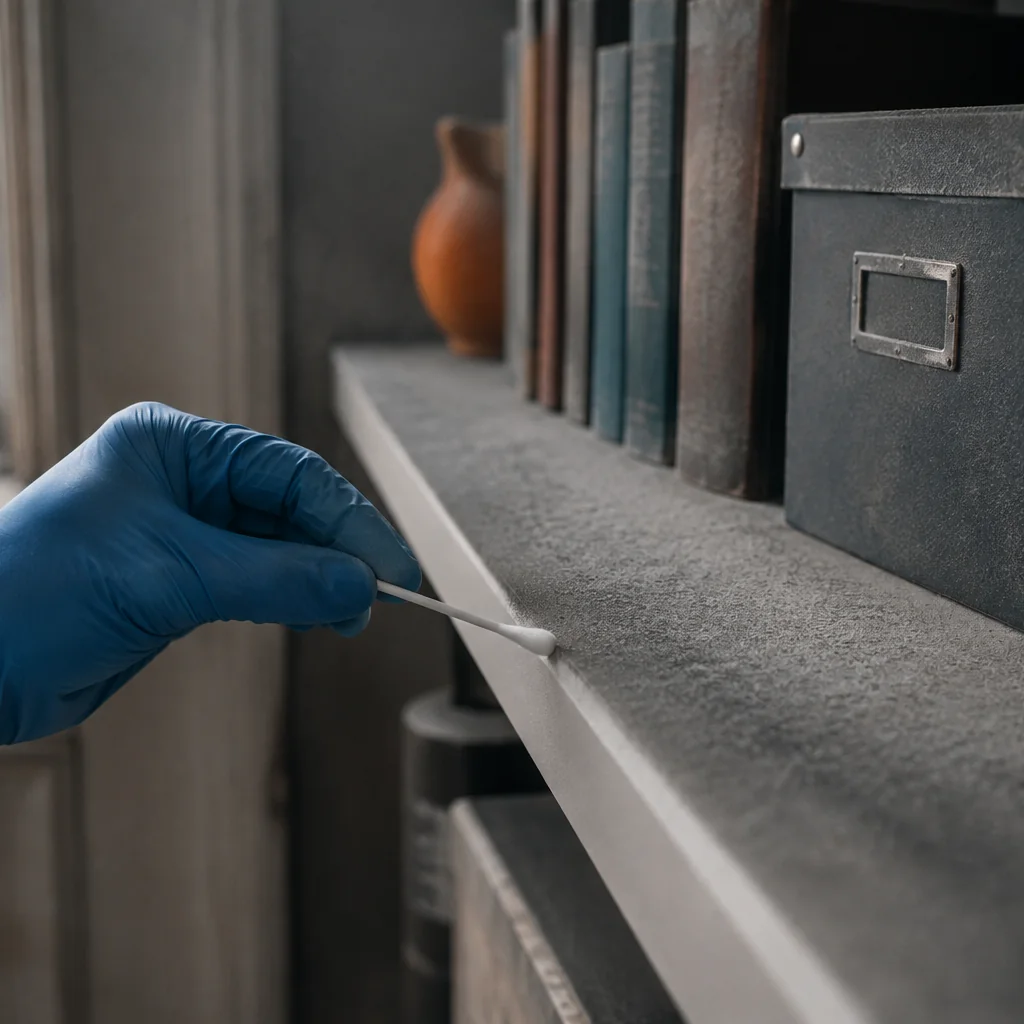
È la voce più sottostimata di tutte, perché raggiunge ambienti che il fuoco non ha toccato e lì il danno non si vede. Il fumo si muove per differenza di pressione e temperatura: sale nei cavedi, passa dalle canalizzazioni, filtra sotto le porte, deposita particolato acido su superfici che sembrano intatte.
Il problema non è estetico. La fuliggine da materiali sintetici contiene composti corrosivi che continuano a lavorare nel tempo su contatti elettrici, schede elettroniche e superfici metalliche: un quadro in un locale attiguo, mai raggiunto dalla fiamma, può risultare compromesso mesi dopo. Lo stesso nei magazzini alimentari, farmaceutici o cosmetici, dove il deposito sugli imballi rende la merce non commerciabile con il contenuto integro.
Nel computo il danno da fumo si documenta per ambiente, non in blocco: superficie interessata, tipo di deposito, odore persistente, materiali assorbenti — tessuti, cartongesso, isolanti — che non si lavano e si sostituiscono. Un unico rigo «pulizia locali» al posto di questo elenco è il modo più comune per far sparire una voce consistente.
Il danno da acqua di spegnimento
Ha una dinamica propria e spesso interessa una superficie maggiore dell'incendio stesso. L'acqua scende: attraversa solai, si accumula nei controsoffitti, raggiunge piani inferiori e locali interrati, dove stanno quadri, server e archivi.
Le voci ricorrenti: saturazione di isolanti e massetti, che comporta asciugature lunghe e non un ripristino di superficie; rigonfiamento di pannelli e mobili in truciolare; corrosione avviata su parti metalliche; danno a documentazione cartacea e supporti; danni a terzi, tipici del condominio, che producono contestazioni autonome rispetto all'incendio.
Va aggiunta una voce che le compagnie riconoscono e i danneggiati dimenticano di chiedere: le spese sostenute per limitare il danno. L'art. 1914 del codice civile pone in capo all'assicurato l'obbligo di fare quanto possibile per evitare o diminuire il danno, e quelle spese sono a carico dell'assicuratore. Teli, pompe, custodia, trasporto d'urgenza dei beni recuperabili: si documentano con fatture e vanno nel computo.
Bonifica, smaltimento, ripristino
Sono tre attività distinte con costi distinti, e confonderle produce sottostime importanti: la bonifica è la rimozione dei residui e la messa in sicurezza, lo smaltimento è il conferimento dei materiali, il ripristino è la ricostruzione di ciò che è stato rimosso.
Lo smaltimento merita attenzione perché i residui di un incendio non sono rifiuti ordinari. Caratterizzazione dei materiali, isolanti o coperture da trattare con procedure specifiche, trasporto e conferimento a impianto autorizzato hanno costi che si documentano con i formulari e non si ricavano da un prezziario di ripristino. Nei capannoni è una delle voci più rilevanti, e viene fuori solo se si chiede.
Il fermo attività e i maggiori costi
Nelle aziende è la voce che supera più spesso il valore dei beni distrutti, e nelle polizze compare sotto il nome inglese di business interruption. Non è il fatturato perduto: è la perdita economica prodotta dall'interruzione.
- Perdita di margine di contribuzione nel periodo di indisponibilità, non del ricavo lordo: i costi variabili non sostenuti si sottraggono.
- Costi fissi che continuano a maturare: personale, canoni, ammortamenti, utenze, oneri finanziari.
- Maggiori costi di esercizio per continuare a lavorare: lavorazioni esterne, locali provvisori, noleggi, straordinari, trasporti. Sono spese che riducono la perdita, e per questo vanno documentate con cura.
- Effetti che sopravvivono alla riapertura: commesse perse, clienti passati ad altro fornitore, penali per ritardo.
Il periodo di indennizzo non è la durata dei lavori: è il tempo per tornare nelle condizioni operative precedenti, e comprende progettazione, autorizzazioni, approvvigionamento dei macchinari e riavvio. Va ricostruito con un cronoprogramma motivato, perché è il primo dato che viene contestato. È la parte di lucro cessante, distinta dal danno emergente dei beni distrutti e del ripristino.
Un danno che non è stato inventariato non è un danno più piccolo. Per chi deve liquidarlo non è un danno.
Criteri di stima e computo metrico
Tre criteri diversi sullo stesso bene producono tre numeri diversi, e la prima domanda davanti a una stima è quale dei tre è stato applicato.
- Valore a nuovo — il costo di rimpiazzo con un bene nuovo equivalente, quando la polizza lo prevede, di norma con condizioni sulla ricostruzione effettiva.
- Valore d'uso — il valore residuo tenuto conto di vetustà, manutenzione e obsolescenza. Produce le riduzioni più discusse, perché il coefficiente di degrado è il punto in cui si concentra la discrezionalità.
- Valore commerciale — il valore di mercato nello stato precedente al sinistro. Rilevante su macchinari usati, veicoli e immobili non ricostruiti.
La contestazione utile non riguarda il prezzo unitario: riguarda il criterio e la sua coerenza. Applicare un degrado da bene obsoleto a un macchinario in produzione, o valutare a valore d'uso una parte di impianto che la regola tecnica impone di rifare a nuovo, sono errori di criterio.
Un computo utilizzabile ha due caratteristiche: quantità misurate e criteri dichiarati voce per voce. In concreto: rilievo metrico degli ambienti, quantità ricavate dalle misure e non da percentuali applicate a occhio, prezzi riferiti a una fonte identificabile, inventario dei beni con riferimento documentale e fotografie collegate alle voci. Il metodo di rilievo è quello di come si fa una perizia d'incendio; chi deve dimostrare che cosa è il tema di come si dimostra il danno da incendio.
Come si verifica la liquidazione della compagnia
Si verifica confrontando tre documenti: la polizza con le sue condizioni particolari, la perizia del liquidatore — la figura che nel mondo anglosassone si chiama loss adjuster — e il computo del danno effettivo. Le divergenze ricorrenti sono sempre le stesse.
Voci escluse per interpretazione restrittiva di una garanzia; scoperti e franchigie applicati a partite a cui non si riferiscono; degrado non giustificato; fermo attività liquidato su un periodo più breve del necessario; danno da fumo trattato come pulizia. Nessuna si contesta con un'affermazione: si contesta confrontando la voce del computo, il documento che la sostiene e la clausola applicata.
SOTTOASSICURAZIONE: L'EFFETTO PRATICO
Se il valore dichiarato in polizza è inferiore al valore reale dei beni, l'indennizzo viene ridotto nella stessa proporzione, anche quando il danno è parziale. Poniamo un capitale assicurato pari alla metà del valore effettivo: la compagnia indennizza la metà del danno accertato, e la differenza resta a carico dell'assicurato. È la regola proporzionale prevista dal codice civile in materia di assicurazione contro i danni.
Per questo i valori assicurati si verificano prima del sinistro. Dopo resta solo il controllo che la proporzione sia calcolata su valori corretti — e il valore reale ante sinistro è a sua volta una stima.
Quando la divergenza resta, i percorsi sono la perizia contradditoria prevista in polizza, la mediazione o il giudizio: il quadro è in quando l'assicurazione non paga, e le tecniche per attaccare una relazione in controperizia sull'incendio.
Per le imprese lombarde i riferimenti operativi e il foro competente sono raccolti nella pagina perizie su incendio nell'area di Milano.
L'errore che rende indimostrabile un danno vero
Smaltire i beni danneggiati prima di averli inventariati. È l'errore più costoso di tutta la vicenda, si commette in buona fede nei primi giorni e non ha rimedio: senza inventario un danno reale diventa un danno affermato, e chi liquida non è tenuto a crederci.
Succede perché tutto spinge in quella direzione — l'urgenza di riaprire, l'impresa che propone di portare via tutto, la sensazione che sia evidente quanto si è perso. Poi arriva la richiesta di documentare le quantità e non c'è niente da contare.
Prima di smaltire qualsiasi cosa
- Fotografare i beni in posizione, con inquadrature d'insieme che permettano di contare
- Redigere un elenco quantitativo per categoria, anche approssimato, e datarlo
- Conservare campioni fisici dei materiali distrutti, uno per tipologia
- Recuperare fatture, registri di magazzino, libro dei beni ammortizzabili
- Comunicare per iscritto alla compagnia l'intenzione di smaltire: il silenzio, documentato, vale
- Conservare i formulari di smaltimento: servono per il costo e come prova delle quantità
Nello stesso periodo maturano due obblighi: l'avviso di sinistro dell'art. 1913 del codice civile, nei termini di polizza, e le conseguenze dell'omissione descritte dall'art. 1915, che distingue fra omissione dolosa e colposa. Non sono adempimenti formali: incidono sull'indennità.
Va detto anche il contrario, perché capita. Se il danno è contenuto, la causa non è in discussione e l'offerta è coerente con il computo che si otterrebbe, una quantificazione indipendente aggiunge un costo e non un risultato. Serve quando la distanza fra offerta e danno documentabile è ampia, quando il fermo attività pesa, o quando il criterio di stima è discutibile. Per il calcolo è liberamente utilizzabile il calcolo del carico d'incendio di STArchetipo; il quadro delle attività di stima è nella pagina servizi.
Domande ricorrenti
Le domande che arrivano dopo la prima offerta
Il danno da fumo è risarcibile anche dove il fuoco non è arrivato?
Sì, ed è la voce più sottostimata. Il fumo passa da cavedi, canalizzazioni e sottoporta e deposita particolato acido dove la fiamma non è mai arrivata. La fuliggine da materiali sintetici è corrosiva: agisce nel tempo su contatti e schede.
Che differenza c'è fra valore a nuovo e valore d'uso?
Il valore a nuovo è il costo di rimpiazzo con un bene nuovo equivalente, quando la polizza lo prevede. Il valore d'uso è il valore residuo tenuto conto di vetustà e obsolescenza. La prima verifica è quale dei due è stato applicato.
Come si calcola il danno da fermo attività?
Non sul fatturato perduto: perdita di margine di contribuzione, costi fissi che continuano a maturare, maggiori costi di esercizio ed effetti che restano dopo la riapertura. Il periodo di indennizzo è il tempo per tornare alle condizioni precedenti.
Posso smaltire i beni bruciati prima della perizia?
È l'errore più costoso e non si rimedia: senza inventario un danno reale diventa un danno soltanto affermato. Prima fotografare i beni in posizione, redigere un elenco quantitativo datato, recuperare fatture e registri.
Cosa succede se i valori assicurati erano troppo bassi?
Si applica la regola proporzionale: se il valore dichiarato in polizza è inferiore al valore reale, l'indennizzo è ridotto nella stessa proporzione, anche su un danno parziale.
Le spese sostenute per limitare il danno rientrano nell'indennizzo?
Sì. L'art. 1914 del codice civile pone in capo all'assicurato l'obbligo di fare quanto possibile per diminuire il danno, e quelle spese sono a carico dell'assicuratore. Teli, pompe, custodia, trasporto d'urgenza: si documentano con fatture.
Continua
Approfondimenti collegati
Come si dimostra il danno da incendio
Chi deve provare che cosa, e con quali documenti si prova.
ImpresaIncendio in azienda e in capannone
Fermo produzione, filiera dei fornitori e responsabilità sui luoghi di lavoro.
PolizzaQuando l'assicurazione non paga
Le clausole che riducono l'indennizzo e come si verificano una per una.
ContraddittorioControperizia sull'incendio
Come si attacca una relazione tecnica sul metodo invece che sulle conclusioni.
Il passo successivo
Prima di smaltire qualsiasi cosa, conviene contarla.
Il primo orientamento è gratuito e serve a una cosa sola: guardare la documentazione che hai e dirti se un accertamento tecnico ti serve davvero. Spesso la risposta è «non questo, quest'altro» — a volte è «non ti serve nulla».
Per studi legali
Supporto tecnico in ATP, causa civile e procedimento penale: quesiti, presenza alle operazioni del CTU, note critiche nei termini.
Richiedi supporto per un procedimento ↗Per privati e imprese
Lettura della documentazione di sinistro e della perizia ricevuta, con indicazione di cosa è dimostrato e cosa è soltanto affermato.
Descrivi il sinistro ↗Non promettiamo esiti: costruiamo basi tecniche verificabili. Le informazioni di questa pagina hanno finalità divulgativa e non costituiscono parere tecnico né perizia. Ogni valutazione richiede l'esame del caso concreto e della documentazione contrattuale applicabile.